newssportsaz_0q4zf1
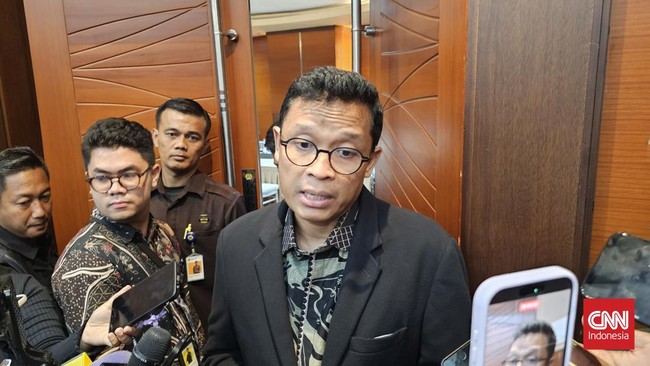
Jakarta, 12 November 2026 – Direktorat Jenderal Pajak (DJP) Kementerian Keuangan memperkuat kerja sama dengan pemerintah Singapura untuk mengatasi berbagai praktik penghindaran pajak yang melibatkan transaksi perusahaan lintas negara. Langkah tersebut dilakukan sebagai bagian dari upaya pemerintah meningkatkan penerimaan negara sekaligus menciptakan sistem perpajakan yang lebih adil dan transparan. Direktur Jenderal Pajak Bimo Wijayanto mengungkapkan bahwa Indonesia dan Singapura telah mencapai kesepahaman untuk menindaklanjuti persoalan transfer pricing dan misinvoicing yang berpotensi merugikan penerimaan pajak. Kedua praktik tersebut menjadi perhatian karena dapat dimanfaatkan untuk memindahkan keuntungan perusahaan dari satu negara ke negara lain melalui pengaturan transaksi bisnis. Kerja sama ini diharapkan mampu memperkuat pengawasan terhadap perusahaan multinasional yang menjalankan kegiatan usaha di Indonesia dan memiliki hubungan dengan entitas di luar negeri.
Bimo menjelaskan bahwa salah satu persoalan yang menjadi perhatian pemerintah adalah pengalihan laba perusahaan Indonesia menuju negara dengan tarif pajak lebih rendah. Praktik tersebut dapat dilakukan melalui pengaturan harga transaksi antara perusahaan yang memiliki hubungan istimewa, termasuk anak usaha dan perusahaan induk yang berada di negara berbeda. Dalam kondisi tertentu, perusahaan dapat membebankan biaya yang terlalu besar kepada entitas di Indonesia sehingga keuntungan yang dilaporkan menjadi lebih kecil. Sebaliknya, perusahaan afiliasi di luar negeri memperoleh pendapatan lebih tinggi meskipun kegiatan ekonomi utamanya berlangsung di Indonesia. Namun, penggunaan transfer pricing tidak selalu melanggar hukum karena transaksi antarpihak berelasi diperbolehkan sepanjang memenuhi prinsip kewajaran dan kelaziman usaha. Pengawasan diperlukan untuk memastikan pengaturan harga tidak digunakan secara tidak wajar demi mengurangi kewajiban perpajakan.
Salah satu modus yang disoroti DJP adalah pembentukan kantor pemasaran di Singapura oleh perusahaan yang menjalankan kegiatan usaha di Indonesia. Melalui skema tersebut, perusahaan dapat membebankan biaya pemasaran atau jasa tertentu kepada entitas dalam negeri, sementara pembayaran diterima oleh perusahaan afiliasi di Singapura. Apabila nilai transaksi tidak mencerminkan kegiatan usaha yang sebenarnya, pengaturan tersebut berpotensi mengurangi laba kena pajak di Indonesia. Bimo menyebut persoalan ini perlu ditangani bersama karena melibatkan ketentuan perpajakan dan administrasi perusahaan di dua yurisdiksi berbeda. Selain transfer pricing, pemerintah juga memperhatikan praktik misinvoicing atau pencantuman nilai transaksi yang tidak sesuai dengan kondisi sebenarnya dalam dokumen perdagangan internasional. Modus tersebut dapat memengaruhi perhitungan kewajiban pajak serta menyulitkan otoritas dalam menelusuri aliran dana antarnegara.
Kerja sama Indonesia dan Singapura turut dibahas melalui rencana pembentukan satuan tugas bersama bernama Joint Task Force on Strengthening Business Responsibilities between Indonesia and Singapore. Pembentukan forum tersebut merupakan tindak lanjut komunikasi bilateral antara kedua negara pada akhir Oktober 2026. Selain persoalan perpajakan, kerja sama juga mencakup penanganan kebakaran hutan dan lahan yang berdampak terhadap kawasan regional. Pemerintah Indonesia telah menggelar pembahasan lintas kementerian dan lembaga untuk merumuskan ruang lingkup kerja serta mekanisme koordinasi satuan tugas tersebut. Melalui forum bersama, kedua negara diharapkan dapat meningkatkan pertukaran informasi, memperkuat pengawasan kegiatan bisnis, dan mengidentifikasi persoalan yang memerlukan penanganan lintas yurisdiksi. Langkah tersebut menjadi penting karena penghindaran pajak internasional tidak dapat ditangani secara efektif apabila otoritas hanya mengandalkan informasi dari dalam negeri.
Penguatan kerja sama perpajakan dengan Singapura juga memiliki dasar melalui Persetujuan Penghindaran Pajak Berganda atau P3B yang telah berlaku efektif sejak Januari 2022. Perjanjian tersebut mengatur pembagian hak pemajakan, pencegahan pengenaan pajak berganda, serta pertukaran informasi antara otoritas perpajakan kedua negara. Dengan adanya mekanisme pertukaran informasi, DJP dapat memperoleh data yang relevan untuk memeriksa transaksi perusahaan yang memiliki kegiatan usaha di Indonesia dan Singapura sesuai ketentuan yang berlaku. Informasi tersebut dapat digunakan untuk menilai kewajaran transaksi, memeriksa struktur kepemilikan, serta mengidentifikasi potensi penyalahgunaan fasilitas perpajakan. Meski demikian, setiap dugaan pelanggaran tetap harus melalui pemeriksaan berdasarkan bukti dan prosedur hukum yang berlaku. Kerja sama antarnegara tidak secara otomatis menunjukkan bahwa seluruh perusahaan yang memiliki afiliasi di Singapura melakukan praktik penghindaran pajak.
Dari sisi penerimaan negara, pengawasan terhadap transaksi lintas batas menjadi semakin penting karena aktivitas perusahaan multinasional terus berkembang mengikuti integrasi ekonomi global. Perbedaan tarif pajak, pemberian insentif investasi, dan variasi ketentuan administrasi antarnegara dapat menciptakan peluang bagi perusahaan untuk melakukan perencanaan pajak yang agresif. Pemerintah berupaya memastikan keuntungan yang dihasilkan dari aktivitas ekonomi di Indonesia dikenakan pajak secara proporsional sesuai ketentuan perundang-undangan. Dalam pelaksanaannya, DJP perlu memperkuat kemampuan analisis data, pemeriksaan transaksi afiliasi, serta koordinasi dengan otoritas pajak negara mitra. Pemanfaatan teknologi informasi dan pengolahan data perpajakan juga dapat membantu petugas mengidentifikasi transaksi yang memiliki risiko ketidakpatuhan. Pengawasan yang lebih baik diharapkan mampu meningkatkan kepastian hukum sekaligus menjaga persaingan usaha yang sehat.
Kesepahaman Indonesia dan Singapura dalam menangani transfer pricing serta misinvoicing menjadi langkah penting untuk memperkuat tata kelola perpajakan internasional. Pemerintah berharap koordinasi tersebut dapat menutup celah penyalahgunaan transaksi lintas negara tanpa menghambat kegiatan investasi dan perdagangan yang dijalankan secara sah. Bagi pelaku usaha, perkembangan ini menjadi pengingat untuk memastikan seluruh transaksi dengan perusahaan afiliasi memiliki dasar komersial yang jelas, dokumentasi memadai, dan nilai yang sesuai dengan prinsip kewajaran. Sementara itu, otoritas perpajakan diharapkan terus mengembangkan mekanisme pengawasan yang transparan dan dapat dipertanggungjawabkan. Keberhasilan kerja sama nantinya akan bergantung pada efektivitas pertukaran informasi, tindak lanjut pemeriksaan, serta komitmen kedua negara dalam menerapkan ketentuan secara konsisten. Melalui penguatan koordinasi internasional, Indonesia berupaya melindungi penerimaan negara sekaligus membangun sistem perpajakan yang lebih adil bagi seluruh wajib pajak.